
Las empresas de EMEA superan al resto del mundo en inversión en IA privada y soberana, pero un 6% afirma no contar con una estrategia de interconexión
Digital Realty, proveedor global de centros de datos especializados, colocation y soluciones de interconexión, ha publicado los resultados de EMEA de su informe Global Datta Insight Survey 2026 (GDIS). El estudio muestra que las empresas de esta región están liderando la inversión en IA privada y soberana con un 86% que está desarrollando una estrategia de IA soberana y con un 51% que ya aloja los datos de entrenamiento de sus modelos de IA en centros de datos de colocation. Estos resultados representan una oportunidad real: el 94% de las organizaciones en EMEA dispone en estos momentos de algún tipo de estrategia de interconexión, y de una base sólida sobre la que construir conforme las cargas de trabajo distribuidas y en tiempo real escalan por toda la región.
Al igual que ocurre con sus homólogas en el resto del mundo, las empresas en EMEA consideran que la infraestructura es el principal obstáculo para la adopción de la IA. El 38% de los responsables de TI señala la falta de infraestructuras especializadas como la principal limitación para sus iniciativas de IA, una cifra similar al 40% registrado a nivel global.
Cabe destacar que el 51% de los responsables de TI en EMEA afirma que los datos de entrenamiento de sus modelos de IA están alojados en centros de datos de colocation (frente al 43% de media mundial), lo que confirma el creciente atractivo de estas arquitecturas para soportar cargas de trabajo de IA de alta densidad manteniendo al mismo tiempo elevados niveles de control y gobernanza.
Sin embargo, el reto de la infraestructura está dejando de ser una cuestión de capacidad para convertirse en un desafío de integración: se trata de cómo conectar de forma eficaz datos, nubes y sistemas de IA entre sí en un entorno que suele ser más fragmentado y sujeto a múltiples jurisdicciones.
Esta diferencia queda patente en la forma en que las empresas de EMEA describen sus estrategias de interconexión. Un 6% afirma no disponer de ninguna estrategia de interconexión definida, una proporción 1,5 veces mayor a la registrada a nivel global (4%). Además, solo el 5% considera que una interconexión dinámica y bajo demanda es un elemento central de su arquitectura, la mitad de la media mundial (10%).
En comparación con la media global, también son menos propensas a disponer de una infraestructura híbrida plenamente integrada que abarque entornos de nube pública, nube privada, on-premise y colocation (19% vs. 22%), y más proclives a señalar que su integración sigue siendo limitada (36% vs. 33%). Una de cada cuatro organizaciones (25%) ya identifica la falta de fiabilidad en la interconexión como una barrera para su estrategia de IA, lo que subraya la urgencia de cerrar esta brecha a medida que aumentan las cargas de trabajo de inteligencia artificial distribuidas y en tiempo real.
Las preocupaciones relacionadas con la soberanía y la gobernanza de los datos están configurando un enfoque en EMEA distinto para la infraestructura de IA. La gran mayoría de las organizaciones (86%) está desarrollando una estrategia de IA soberana, una cifra similar a la media mundial, aunque son más propensas a considerarla un requisito imprescindible y no una simple opción en fase de exploración (33% frente al 32% global).
Esta tendencia también se refleja en la forma de alojar las cargas de trabajo de IA. Las organizaciones de esta región tienen una probabilidad significativamente mayor que sus homólogas globales de ejecutar modelos de IA en entornos de nube privada, tanto en el caso de modelos fundacionales (48% vs. 45%) como de modelos personalizados desarrollados internamente (53% vs. 50%). Este patrón se observa en todas las categorías de modelos analizadas y refleja una preferencia por un mayor control sobre el rendimiento, la seguridad y el cumplimiento normativo.
Las empresas en EMEA también están adoptando un enfoque más prudente a la hora de escalar la IA. Aunque el 41% afirma haber identificado casos de uso repetibles y de alto impacto, por encima del 36% registrado a nivel mundial, solo el 14% asegura estar obteniendo actualmente un retorno de la inversión medible, frente al 19% de la media global. Además, los encuestados tienen un 50% más de probabilidades de considerar que necesitarán más de tres años para ver resultados (7% vs. 5%).
La encuesta también muestra que hay margen de mejora a la hora de transformar las inversiones en IA en valor empresarial tangible. El 28% de los responsables de TI afirma haber conseguido resultados de negocio medibles gracias a sus iniciativas de IA, frente al 35% registrado a escala mundial. Esta brecha pone de manifiesto la oportunidad que tienen las empresas en la región de acelerar la transición desde la experimentación hacia una IA verdaderamente operativa y generadora de valor, una transformación en la que la infraestructura desempeña un papel decisivo.
En conjunto, los resultados apuntan a una región que ha identificado tempranamente las oportunidades de la IA, pero que todavía está construyendo los cimientos de infraestructura, incluida la interconexión, necesarios para convertir dichas oportunidades en resultados escalables y medibles.
“Las organizaciones en EMEA están demostrando un nivel de ambición en IA comparable al de sus homólogas globales. De hecho, están avanzando más rápido a la hora de garantizar el control sobre sus datos mediante arquitecturas de IA privada y soberana. Sin embargo, la ambición por sí sola no bastará para cerrar la brecha de interconexión. A medida que las cargas de trabajo de IA distribuidas y en tiempo real se conviertan en la norma, la capacidad de conectar datos, nubes e infraestructura de forma segura y dinámica determinará qué empresas transforman su estrategia de IA en una verdadera ventaja competitiva”, afirma Paula Cogan, Directora general, responsable de la región EMEA de Digital Realty.
Metodología
El informe Global Data Insights Survey 2026 entrevistó a 2.131 responsables de TI en 19 países y once sectores de actividad, entre ellos servicios financieros, fabricación, comercio mayorista y minorista, salud y farmacéutico, viajes, transporte y logística, servicios empresariales y profesionales, energía y utilities, y medios de comunicación y entretenimiento. Los participantes representaban organizaciones con entre 500 y más de 10.000 empleados. Los resultados citados en este comunicado se basan en la muestra de EMEA, compuesta por 668 encuestados de Francia, Alemania, Países Bajos, España, Suecia, Nigeria, Sudáfrica, Reino Unido e Irlanda, comparados con los participantes del resto del mundo.
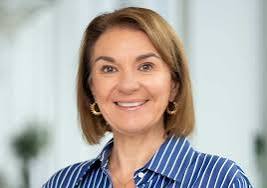
Arriba, en la foto, Paula Cogan, Directora general, responsable de la región EMEA de Digital Realty / imagen cortesía de Digital Realty
